Neustavno in zato nedopustno


Neustavno in zato nedopustno
Danes se izteka javna razprava o predlogu zakona o davku na nepremičnine, ki ga je pripravilo ministrstvo za finance in v iskanju dodatnih virov za proračun širi davčno obremenitev tudi na področja, ki so bila odslej oproščena prispevkov – v primeru Cerkve to velja predvsem za stavbe za opravljanje verskih obredov in pastoralne dejavnosti, ki so bile odslej oproščene plačevanja nadomestila za uporabo stavbnega zemljišča, po predlaganem nepremičninskem davčnem zakonu pa bi bila obremenjena z 0,5-odstotno stopnjo.
Na takšno potezo finančnega ministrstva so se danes z izjavo – v nadaljevanju jo objavljamo v celoti – odzvali katoliške laiške organizacije, povezano v Svetu katoliških laikov Slovenije (SKLS).
Obdavčitev sakralnih objektov je v nasprotju z evropsko pravno tradicijo, z ohranjanjem kulturne dediščine in s pravico do verske svobode
V Svetu slovenskih katoliških laikov nasprotujemo predlogu Zakona o davku na
nepremičnine Ministrstva za finance. V njem se predlagajo škodljive spremembe
davčne zakonodaje, ki bi stavbe za opravljanje verskih obredov, cerkve, kapele,
verska znamenja in kapelice ter druge nepremičnine, v katerih se opravljajo
neprofitne verske dejavnosti, obdavčile povsem v nasprotju s primerljivimi evropskimi
ureditvami.
Slovenski katoliški laiki opozarjamo, da so v evropskih državah s primerljivo pravno
kulturo in tradicijo (npr. Avstrija, Nemčija, Danska, Latvija, Nizozemska, Švedska …)
verske skupnosti, vključno s katoliško Cerkvijo, oproščene plačila davka na
nepremičnine, ki se uporabljajo za verske namene. To je razvidno tudi iz primerjalne
analize ureditev v teh evropskih državah, ki jo dodajamo kot prilogo. Sedanji predlog
obdavčitve zato povsem stvarno neutemeljeno odstopa od primerljivih ureditev.
Svet slovenskih katoliških laikov kot civilnodružbena organizacija, ki predstavlja
katoliške laike iz dobrodelnih, izobraževalnih, mladinskih, kulturnih, kontemplativnih
ter drugih katoliških organizacij in gibanj, glede na dejansko stanje revščine in
socialnih stisk v Sloveniji, opozarja, da bo predlagana obdavčitev sakralnih
nepremičnin še bolj prizadela katoličane, ki sami skrbimo za vzdrževanje in
obnavljanje ter sploh obstoj sakralnih objektov, med katerimi je mnogim priznan
status kulturne dediščine in narodnega bogastva.
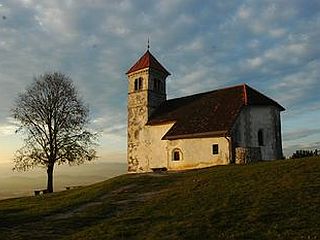
Naj opozorimo, da imajo posamezne slovenske župnije tudi po 20 podružničnih
cerkva ali kapelic, ki so vsi po vrsti kulturni biseri. Zato bi se zlahka zgodilo, da bi bila
skupnost, ki te sakralne objekte že sedaj na lastnih plečih obnavlja in vzdržuje, zaradi
dodatne obremenitve prisiljena slednje porušiti.
Dodatna obdavčitev prispevka katoličanov k ohranjanju slovenske kulturne dediščine
je torej nesprejemljiva in v nasprotju tako s širšim interesom slovenske kulturne in
narodne identitete.
Sakralne nepremičnine, ki se uporabljajo za verske namene, so bile pri nas že v
rimskih časih izvzete iz pravnega prometa. Dejstva, da so tovrstne nepremičnine brez
dejanske tržne vrednosti, da so v veliki meri del kulturne dediščine ter da se
uporabljajo neprofitno in v dobro državljanov, so v razvitih demokratičnih ureditvah
stvarno utemeljeni razlogi za njihovo drugačno davčno obravnavo.
V zvezi s tem v Svetu opozarjamo, da obdavčitev sakralnih objektov posega v
ustavno zagotovljeno pravico do verske svobode. Tej pravici je skladno z ustavno
ureditvijo priznan poseben ustavni status, saj je ni mogoče začasno razveljaviti ali
omejiti, niti v vojnem in izrednem stanju. Zato menimo, da so takšni stvarno
neutemeljeni posegi v ustavne pravice lahko podvrženi ustavnosodni presoji.
Ustavno sodišče je že leta 1998 v odločbi Up-301/96 zapisalo, da je v zgodovinsko
poslanstvo slovenske Ustave vgrajen njen temeljni cilj, preprečiti vsakršen poskus
ponovne vzpostavitve totalitarnega sistema. Z omejevanjem individualne in
kolektivne verske svobode, kakršnega predstavljajo predmetne spremembe davčne
ureditve, se zanika človekovo dostojanstvo kot enega od ključnih postulatov
svobodne in demokratične družbe. Zato v Svetu slovenskih katoliških laikov
poudarjamo, da je neutemeljeno obdavčenje sakralnih in drugih objektov,
namenjenih verski dejavnosti, neustavno in zato nedopustno.
Primerjalna analiza davka na nepremičnine verskih skupnosti v evropskih državah
Avstrija
Zakon o davku na nepremičnine (Grundsteuergesetz 1955 – GrStG - Bundesgesetz
vom 13. Juli 1955) v 5. in naslednjih točkah paragrafa 2 (Befreiungen) določa, da so
verske skupnosti oproščene plačila davka na nepremičnine, ki se uporabljajo za sakralne
namene in tudi širše.
Nemčija
Zakon o davku na nepremičnine (Grundsteuergesetz vom 7. August 1973 (BGBl. I S.
965) v 4. točki in nasl. Paragrafa 3 (Steuerbefreiung für Grundbesitz bestimmter
Rechtsträger) določa, da so verske skupnosti oproščene plačila davka na nepremičnine, ki
se uporabljajo za sakralne namene in tudi širše.
Danska
Na Danskem obstaja državna Cerkev, ki je skoraj oproščena plačila davkov; sploh glede
nepremičnin, primerljivo enaka ureditev velja tudi za ostale verske skupnosti.
Latvija
Davka na nepremičnine se ne plačuje za nepremičnine verskih organizacij, v zvezi s
katerimi se ne izvaja ekonomskih dejavnosti.
Nizozemska
Davka so oproščene cerkvene stavbe, ki se uporabljajo za verske namene.
Švedska
Davka so oproščene cerkvene stavbe, ki se uporabljajo za verske namene.
Ureditve držav iz gornje primerjalne analize razen Nemčije so navedene v prikazu
primerljivih držav predloga Zakona o davku na nepremičnine kot tiste, po katerih se je
zgledoval predlagatelj zakona. Kot kaže analiza, je predlagana ureditev obdavčitve
nepremičnin, namenjenih verskim dejavnostim, primerjalnopravno izjema oziroma
unikum v primerjavi z drugimi primerljivimi evropskimi državami.
Foto: arhiv Družine / T. S., A. V.